Por que você se sente pobre quando tem dinheiro e o que ajuda
Sentir-se pobre ganhando bem tem mais de uma causa. O que é cada uma, como saber quando o sentimento está certo e o que resolve.
Publicado em
Você paga suas contas. Tem algo guardado, talvez uma previdência, talvez um imóvel que ainda está pagando. Os números dizem que você está bem. E mesmo assim, no caixa ou quando os amigos marcam um jantar fora, uma voz baixinha diz que você não pode.
Esse sentimento é real, e raramente tem a ver com quanto você ganha. Ele costuma vir de poucos lugares: um salário que não deixa sobra, um mês sem plano, um total que você nunca viu, ou comparações com pessoas cujas dívidas ficam escondidas. E às vezes ele está certo, porque o dinheiro realmente não dá.
Cada um tem solução, e as seções abaixo tratam deles um por um.
O sentimento é real, e tem mais de uma causa
Sentir-se pobre não é imaginação. É a pausa antes de cada compra, o jantar ao qual você não vai enquanto os amigos vão, a sensação de que um passo errado esvaziaria a conta. Ouvir que os números estão bons não faz isso passar. O sentimento aponta para alguma coisa, e o trabalho é descobrir o quê.
Raramente é só uma questão de salário. Quem ganha bem também sente, e muita gente avalia mal onde está. Um estudo na Suécia descobriu que uma grande maioria acreditava ser mais pobre, em comparação com os outros, do que realmente era. Em Buenos Aires, pesquisadores ligaram o mesmo tipo de erro a um hábito: imaginar o dinheiro de todo mundo a partir das poucas pessoas que conhecemos.
Você ganha bem, mas não sobra nada
Um salário maior costuma trazer uma vida mais cara. Cada aumento chega com um imóvel melhor, um carro mais novo, férias mais bonitas. Nada disso parece gastar demais, porque cada passo é pequeno e cada um é merecido. Mas no fim do mês a conta parece a mesma de anos atrás, e o sentimento também.
O que você espera cresce com o que você ganha. Um estudo na Suíça descobriu que a renda que as pessoas almejam sobe com a própria renda e com a renda de quem está ao redor, e que aspirações mais altas andam junto com menos satisfação. Um aumento leva a régua junto.
Os custos fixos ocupam o espaço. Aluguel ou financiamento, seguros, assinaturas, escola ou creche: os custos que saem antes de você decidir qualquer coisa crescem em silêncio e ocupam o espaço que cada aumento abriu.
Poupe primeiro, depois gaste o resto. A solução é decidir quanto você vai poupar antes de o mês começar, e separar esse valor no dia em que o salário cai. O que sobra é seu para gastar sem culpa. Uma calculadora de meta de poupança encontra um valor que você consegue de fato poupar, a partir da sua renda e dos seus gastos essenciais.
Cada compra parece um palpite
Sem um plano, a resposta segura é não. Quando nada diz quanto dá para gastar neste mês, cada compra vira uma pergunta respondida de memória e pelo humor. As pequenas passam, as maiores acendem a preocupação, e o gasto nunca parece resolvido.
Um orçamento responde antes de você perguntar. Um orçamento é um plano para o mês: o que entra, o que já está comprometido com contas e poupança, e o que sobra. Esse último valor, o disponível para gastar, é o que importa no caixa. Se uma compra cabe nele, você pode pagar por ela, sem fazer conta de cabeça.
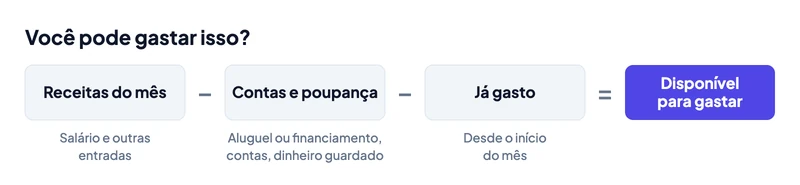
Funciona como permissão, não como prisão. Com as contas e a poupança cobertas primeiro, o que sobra pode ser gasto à vontade. Saber que o jantar fora cabe no mês faz dele um prazer, não uma preocupação.
Você nunca viu o seu quadro completo
A maioria nunca soma. O dinheiro mora em muitos lugares: uma conta do dia a dia, uma poupança, um app de investimentos, um extrato da previdência que chega uma vez por ano, talvez um imóvel ou um carro, talvez uma conta em outro país e em outra moeda. Cada um tem seu próprio login, seu próprio extrato e seu próprio ritmo. Pouca gente chega a colocar tudo numa lista só.
Sem o total, o sentimento preenche o vazio. O que você nota são momentos: a conta perto do fim do mês, uma conta a pagar alta, um pagamento que saiu antes do esperado. Esses momentos são, por natureza, os pontos mais baixos. O salário entra uma vez, e os gastos saem o mês inteiro. Julgar o que você tem por eles é como julgar o clima pela hora mais fria da noite.
Poupar primeiro tira dinheiro de vista. Poupar primeiro é o hábito certo, e tem um efeito colateral. O dinheiro transferido para a poupança ou a previdência no dia em que o salário cai é dinheiro que você deixa de ver. Quanto mais constante a sua poupança, menor a conta que você olha todo dia, e mais pobre você pode se sentir fazendo exatamente a coisa certa.
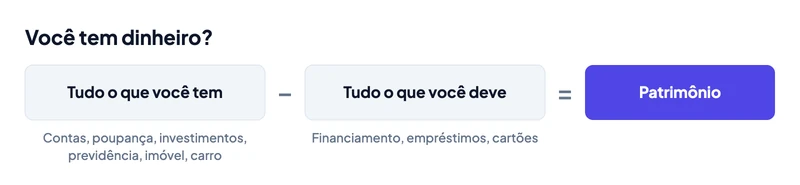
O patrimônio é o quadro completo em um número. Tudo o que você tem, menos tudo o que você deve: contas, poupança, investimentos, previdência e o valor de um imóvel ou de um carro, menos o financiamento, os empréstimos e os cartões. Contado em um dia, em uma moeda. Para muita gente ele é bem maior do que a conta que mais olha. Você pode dar um palpite para o seu e depois fazer a conta, em cerca de um minuto.
Depois, acompanhe o movimento. Olhar uma vez ajuda. Olhar de novo todo mês ajuda mais. Um número sozinho ainda pode parecer pequeno, mas a mudança ao longo do tempo mostra o que uma foto não mostra: a poupança crescendo, o financiamento diminuindo, a previdência avançando em segundo plano. Em alguns meses o mercado vai puxar o número para baixo. Em um ano ou mais, a linha mostra se você está avançando, e essa é uma prova contra a qual o sentimento não tem argumento.
Você vê o que os outros gastam, não o que devem
A comparação funciona com metade da informação. Você vê o carro novo de um vizinho, as férias de uma amiga, a cozinha nova de um colega. Não vê o empréstimo por trás do carro, o saldo do cartão depois das férias, nem o que guardaram, ou deixaram de guardar. O gasto aparece. A poupança e a dívida, não. Medido assim, quem poupa parece ter menos.
Isso pesa, não importa quanto se ganha. Um estudo nos Estados Unidos descobriu que pessoas cujos vizinhos ganhavam mais se diziam menos felizes, mesmo com a mesma renda. O que os outros parecem ter muda a forma como sentimos o nosso próprio dinheiro.
Compare com números, não com o feed. As redes sociais mostram os melhores momentos dos outros, não os extratos bancários. A comparação que diz alguma coisa é com os números de onde você mora. Se o instituto de estatística do seu país ou um centro de pesquisa publica como a renda se distribui, veja onde fica a renda da sua família. Para muita gente a resposta é mais alta do que o sentimento indicava: como o estudo na Suécia mostrou, a maioria das pessoas se coloca mais abaixo do que realmente está. Ver que você está bem já pode ser um alívio.
Estar bem não torna o sentimento errado. Ele ainda merece uma solução. Mas se a sua posição é boa, a causa raramente é a renda. É o plano, o quadro ou a comparação, e essas são justamente as partes que você pode mudar.
Ficar para trás dói, e isso é real. Deixar de ir ao jantar dos amigos não é pouca coisa. Uma pergunta ajuda: é um limite ou uma escolha? Se o mês tem espaço e você ainda diz não, o problema é a preocupação, não o dinheiro. Se não tem espaço, você escolheu outra coisa com esse dinheiro, um imóvel, um filho, uma reserva, e essa escolha merece ser vista como tal.
Gaste com intenção. Dinheiro gasto com o que importa para você, e cortado do que não importa, é diferente de dinheiro gasto para acompanhar os outros. Sempre vai ter gente gastando com coisas com as quais você não gasta. Esse é o plano delas, não a sua medida.
Quando o sentimento está certo
Às vezes o sentimento diz a verdade. Antes de se convencer do contrário, confira três coisas:
- Você gasta mais do que ganha. Mês após mês a conta termina mais baixa do que começou, ou um cartão cobre a diferença.
- Sua dívida está crescendo. O que você deve em cartões ou empréstimos sobe em vez de cair.
- Não existe reserva. Uma despesa inesperada, um conserto ou algumas semanas sem salário teriam que ir para o cartão.
Se uma delas for verdade, aja. O sentimento está fazendo o trabalho dele: aponta algo a mudar, não algo a ver de outro jeito. Comece pela que for verdade. A ferramenta de quitação de dívidas compara formas de pagar o que você deve, e uma calculadora de reserva de emergência dimensiona uma reserva a partir dos seus próprios gastos mensais.
Se nenhuma for verdade, o sentimento provavelmente vem de um dos lugares acima, e cada um tem uma solução que você pode começar neste mês.
Tudo em um só lugar
Um plano para o mês, o disponível para gastar e o seu patrimônio podem morar numa planilha, e é por ela que muita gente começa. O trabalho é mantê-la em dia: um extrato da previdência aqui, uma taxa de câmbio ali, um mês de gastos para somar.
A Valunto reúne os três, em todas as suas contas, ativos e moedas, só para você ou para a família toda. Você pode ver como fica com uma família de exemplo primeiro, ou começar com a sua. O guia de patrimônio mostra como o quadro completo é montado.
O que levar daqui
Sentir-se pobre é um sinal, não um veredito. O sentimento é real, e raramente significa o que parece. Na maioria das vezes ele vem de um salário que não deixa sobra, de um mês sem plano, de um quadro nunca montado ou de uma comparação com o que os outros escolhem mostrar. Cada causa tem a sua solução:
- Se não sobra nada no fim do mês, decida quanto poupar antes de ele começar.
- Se cada compra parece um palpite, dê um plano ao mês e saiba quanto está disponível para gastar.
- Se você nunca viu o quadro completo, some o seu patrimônio e acompanhe ao longo do tempo.
- Se a comparação pesa, compare com números em vez do feed, e gaste com o que importa para você.
- Se o dinheiro realmente não dá, comece pela dívida ou pela reserva.
Quase nada disso exige ganhar mais ou mudar muito. Exige um número em que você confie, e depois o próximo. Comece pela causa que mais parece com o seu caso.
Fontes
- Richer (and Holier) Than Thou? The Effect of Relative Income Improvements on Demand for RedistributionMounir Karadja, Johanna Mollerstrom e David Seim. The Review of Economics and Statistics, 2017
- Biased perceptions of income distribution and preferences for redistribution: Evidence from a survey experimentGuillermo Cruces, Ricardo Pérez-Truglia e Martín Tetaz. Journal of Public Economics, 2013
- The role of income aspirations in individual happinessAlois Stutzer. Journal of Economic Behavior & Organization, 2004
- Neighbors as Negatives: Relative Earnings and Well-BeingErzo F. P. Luttmer. The Quarterly Journal of Economics, 2005