Por qué te sientes pobre cuando tienes dinero y qué ayuda
Sentirse pobre ganando bien tiene más de una causa. Cuál es cada una, cómo saber cuándo el sentimiento tiene razón y qué lo resuelve.
Publicado el
Cumples con tus pagos. Tienes algo ahorrado, quizá una pensión, quizá una vivienda que todavía estás pagando. Los números dicen que te va bien. Y aun así, en la caja o cuando tus amigos organizan una cena fuera, una voz baja te dice que no te lo puedes permitir.
Ese sentimiento es real, y rara vez depende de cuánto ganas. Suele venir de unos pocos lugares: unos ingresos que no dejan nada, un mes sin plan, un total que nunca has visto, o comparaciones con personas cuyas deudas no se ven. Y a veces tiene razón, porque el dinero de verdad no alcanza.
Cada uno tiene solución, y las secciones de abajo los recorren uno por uno.
El sentimiento es real, y tiene más de una causa
Sentirse pobre no es imaginario. Es la pausa antes de cada compra, la cena a la que no vas mientras tus amigos sí, la sensación de que un paso en falso vaciaría la cuenta. Que te digan que los números se ven bien no hace que desaparezca. El sentimiento señala algo, y el trabajo es descubrir qué.
Rara vez se trata solo de los ingresos. Quienes ganan bien también lo sienten, y mucha gente juzga mal dónde está. Un estudio en Suecia encontró que una gran mayoría creía ser más pobre, en comparación con los demás, de lo que realmente era. En Buenos Aires, un grupo de investigadores atribuyó el mismo tipo de error a un hábito: imaginar el dinero de todos a partir de las pocas personas que conocemos.
Ganas bien, pero no queda nada
Un sueldo más alto suele traer una vida más cara. Cada aumento llega con una vivienda mejor, un auto más nuevo, unas vacaciones más bonitas. Nada de eso parece gastar de más, porque cada paso es pequeño y cada uno es merecido. Pero a fin de mes la cuenta se ve igual que hace años, y el sentimiento también.
Lo que esperas crece con lo que ganas. Un estudio en Suiza encontró que el ingreso al que aspira la gente sube con su propio ingreso y con los ingresos a su alrededor, y que aspiraciones más altas van de la mano de menos satisfacción. Un aumento sube la vara junto con él.
Los gastos fijos llenan el espacio. Alquiler o hipoteca, seguros, suscripciones, cuidado de los niños: los gastos que se van antes de que decidas nada crecen sin hacer ruido y ocupan el espacio que abrió cada aumento.
Ahorra primero y gasta el resto. La solución es decidir cuánto ahorras antes de que empiece el mes y apartarlo el día que llega el sueldo. Lo que queda es tuyo para gastar sin culpa. Una calculadora de objetivo de ahorro encuentra un monto que de verdad puedes ahorrar, a partir de tus ingresos y tus gastos esenciales.
Cada compra se siente como una apuesta
Sin un plan, la respuesta segura es no. Cuando nada dice cuánto se puede gastar este mes, cada compra es una pregunta que respondes de memoria y según el ánimo. Las pequeñas se cuelan, las grandes despiertan la preocupación, y el gasto nunca se siente en orden.
Un presupuesto responde antes de que preguntes. Un presupuesto es un plan para el mes: lo que entra, lo que ya está comprometido en pagos y ahorro, y lo que queda. Esa última cifra, lo disponible para gastar, es la que importa en la caja. Si una compra cabe ahí, te la puedes permitir, sin hacer cuentas de cabeza.
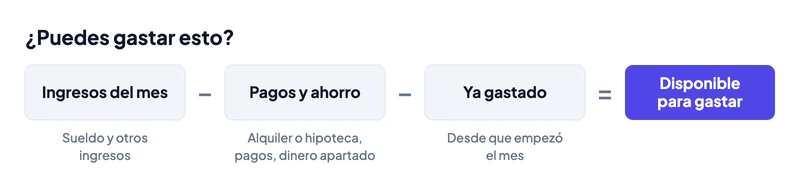
Funciona como permiso, no como jaula. Con los pagos y el ahorro cubiertos primero, lo que queda se puede gastar con libertad. Saber que la cena fuera cabe en el mes la convierte en un placer en lugar de una preocupación.
Nunca has visto tu panorama completo
La mayoría nunca lo suma. El dinero vive en muchos lugares: una cuenta del día a día, una cuenta de ahorro, una app de inversiones, un estado de la pensión que llega una vez al año, quizá una vivienda o un auto, quizá una cuenta en otro país y en otra moneda. Cada uno tiene su propio acceso, su propio estado de cuenta y sus propios tiempos. Poca gente los pone alguna vez en una sola lista.
Sin el total, el sentimiento llena el hueco. Lo que notas son momentos: la cuenta cerca de fin de mes, un pago grande, un cobro que salió antes de lo previsto. Esos momentos son, por su naturaleza, los puntos más bajos. El sueldo llega una vez, y el gasto sale todo el mes. Juzgar lo que tienes a partir de ellos es como juzgar el clima por la hora más fría de la noche.
Ahorrar primero esconde dinero de la vista. Ahorrar primero es el hábito correcto, y tiene un efecto secundario. El dinero que pasas al ahorro o a la pensión el día que llega el sueldo es dinero que dejas de ver. Cuanto más constante es tu ahorro, más pequeña es la cuenta que miras cada día, y más pobre te puedes sentir haciendo justo lo correcto.
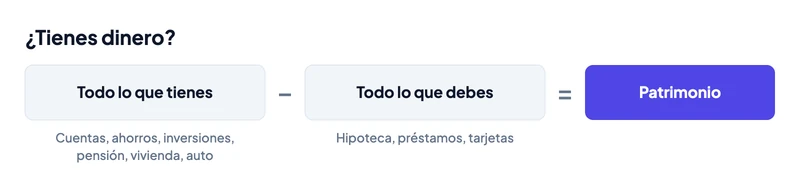
El patrimonio es el panorama completo en un número. Todo lo que tienes, menos todo lo que debes: cuentas, ahorros, inversiones, pensiones y el valor de una vivienda o un auto, menos la hipoteca, los préstamos y las tarjetas. Contado en un día, en una moneda. Para mucha gente es bastante más grande que la cuenta que más mira. Puedes estimar el tuyo y luego contarlo, en más o menos un minuto.
Luego, míralo moverse. Mirarlo una vez ayuda. Volver a mirarlo cada mes ayuda más. Un solo número todavía puede parecer pequeño, pero el cambio en el tiempo muestra lo que una foto no puede: el ahorro que crece, la hipoteca que baja, una pensión que avanza en segundo plano. Algunos meses los mercados lo bajarán. En un año o más, la línea te dice si avanzas, y esa es una prueba que un sentimiento no puede discutir.
Ves lo que otros gastan, no lo que deben
La comparación funciona con la mitad de la información. Ves el auto nuevo de un vecino, las vacaciones de una amiga, la cocina nueva de un colega. No ves el préstamo detrás del auto, el saldo de la tarjeta después de las vacaciones, ni lo que han ahorrado, o no. El gasto se ve. El ahorro y la deuda, no. Medido así, quien ahorra parece tener menos.
Pesa sobre la gente, gane lo que gane. Un estudio en Estados Unidos encontró que las personas cuyos vecinos ganaban más se declaraban menos felices, incluso con el mismo ingreso propio. Lo que otros parecen tener cambia cómo se siente nuestro propio dinero.
Compárate con números, no con redes. Las redes sociales muestran los mejores momentos de los demás, no sus estados de cuenta. La comparación que te dice algo es con los números del lugar donde vives. Si la oficina de estadística de tu país o un instituto de investigación publica cómo se reparten los ingresos, busca dónde queda el ingreso de tu hogar. Para mucha gente la respuesta es más alta de lo que el sentimiento sugería: como encontró el estudio en Suecia, la mayoría se ubica más abajo de lo que realmente está. Ver que te va bien ya puede ser un alivio.
Que te vaya bien no hace que el sentimiento esté equivocado. Igual merece una solución. Pero si estás en buena posición, la causa rara vez son los ingresos. Es el plan, el panorama o la comparación, y esas son justo las partes que puedes cambiar.
No seguir el ritmo duele, y eso es real. Saltarte la cena a la que van tus amigos no es poca cosa. Una pregunta ayuda: ¿es un límite o una elección? Si el mes tiene margen y aun así dices que no, el problema es la preocupación, no el dinero. Si no tiene margen, elegiste otra cosa con ese dinero, una vivienda, un hijo, un colchón, y esa elección merece verse como tal.
Gasta con intención. El dinero gastado en lo que te importa, y recortado de lo que no, se siente distinto del dinero gastado para no quedarse atrás. Otras personas siempre gastarán en cosas en las que tú no. Ese es su plan, no tu medida.
Cuando el sentimiento tiene razón
A veces el sentimiento dice la verdad. Antes de convencerte de lo contrario, revisa tres cosas:
- Gastas más de lo que ganas. Mes tras mes la cuenta termina más baja de lo que empezó, o una tarjeta cubre la diferencia.
- Tu deuda crece. Lo que debes en tarjetas o préstamos sube en lugar de bajar.
- No tienes colchón. Un pago inesperado, una reparación o unas semanas sin sueldo tendrían que ir a la tarjeta.
Si una de ellas es cierta, actúa. El sentimiento está haciendo su trabajo: señala algo que cambiar, no algo que ver de otra forma. Empieza por la que es cierta. Un plan de pago de deudas compara maneras de saldar lo que debes, y una calculadora de fondo de emergencia calcula un colchón a partir de tus propios gastos mensuales.
Si ninguna es cierta, lo más probable es que el sentimiento venga de alguno de los lugares de arriba, y cada uno tiene una solución que puedes empezar este mes.
Tenerlo todo en un solo lugar
Un plan para el mes, lo disponible para gastar y tu patrimonio pueden vivir en una hoja de cálculo, y ahí empieza mucha gente. El trabajo es mantenerla al día: un estado de la pensión por aquí, un tipo de cambio por allá, un mes de gastos por sumar.
Valunto reúne los tres, en todas tus cuentas, activos y monedas, solo para ti o para todo tu hogar. Puedes ver cómo se ve con un hogar de ejemplo primero, o empezar con el tuyo. La guía de patrimonio muestra cómo se arma el panorama completo.
Lo que te llevas
Sentirse pobre es una señal, no un veredicto. El sentimiento es real, y rara vez significa lo que parece. Casi siempre viene de unos ingresos que no dejan nada, un mes sin plan, un panorama que nunca se armó o una comparación con lo que otros eligen mostrar. Cada causa tiene su propia solución:
- Si a fin de mes no queda nada, decide cuánto ahorrar antes de que empiece.
- Si cada compra se siente como una apuesta, dale un plan al mes y conoce lo disponible para gastar.
- Si nunca has visto el panorama completo, suma tu patrimonio y míralo con el tiempo.
- Si compararte te pesa, compárate con números y no con redes, y gasta en lo que te importa.
- Si el dinero de verdad no alcanza, empieza por la deuda o el colchón.
Casi nada de esto requiere más ingresos ni un gran cambio. Requiere un número en el que confíes, y luego el siguiente. Empieza por la causa que más se parezca a tu caso.
Fuentes
- Richer (and Holier) Than Thou? The Effect of Relative Income Improvements on Demand for RedistributionMounir Karadja, Johanna Mollerstrom y David Seim. The Review of Economics and Statistics, 2017
- Biased perceptions of income distribution and preferences for redistribution: Evidence from a survey experimentGuillermo Cruces, Ricardo Pérez-Truglia y Martín Tetaz. Journal of Public Economics, 2013
- The role of income aspirations in individual happinessAlois Stutzer. Journal of Economic Behavior & Organization, 2004
- Neighbors as Negatives: Relative Earnings and Well-BeingErzo F. P. Luttmer. The Quarterly Journal of Economics, 2005